Políticas
30/9/2026
Ante el endeudamiento familiar, el oficialismo y la oposición patronal coinciden en rescatar a los bancos
El martes 29 se emitieron los dictámenes sobre los proyectos presentados en el Congreso ante la crisis de morosidad.

Seguir
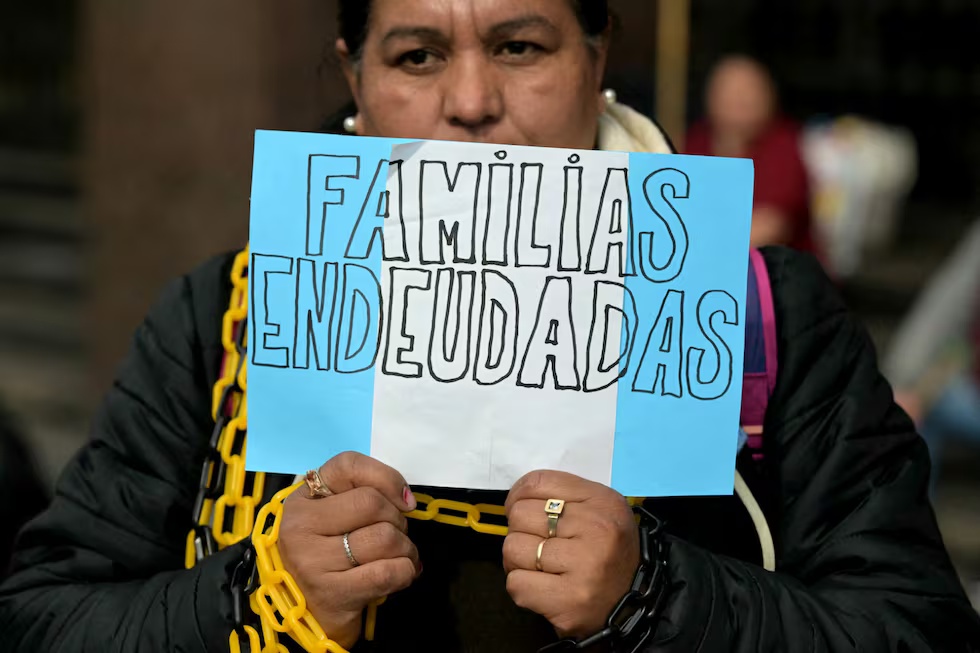
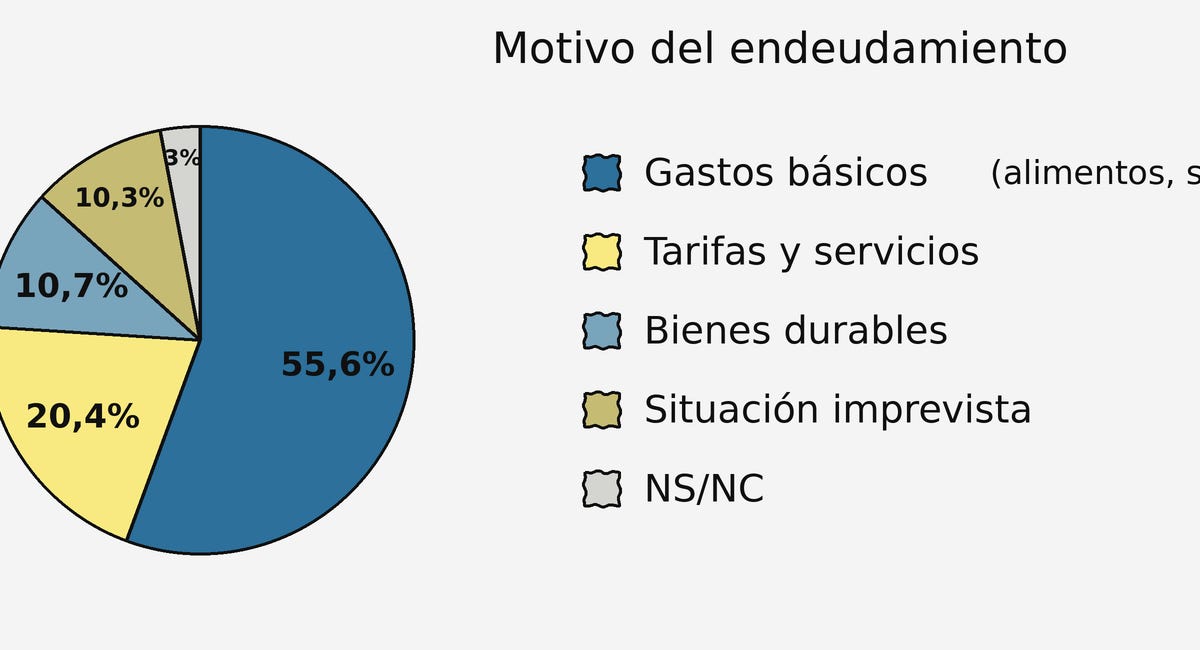
Este martes 29 de septiembre se realizó la última reunión de las comisiones de Finanzas y de Defensa del Consumidor de la Cámara de Diputados. Esta reunión era la última del cronograma del emplazamiento de comisiones votado en la sesión opositora del pasado 9 de septiembre, y debía dictaminar sobre los más de 70 proyectos en relación a la situación de sobreendeudamiento familiar. Recordemos que más de seis millones de personas se encuentran en mora con bancos, fintech y entidades financieras, de los cuales un porcentaje altísimo sacó créditos por un monto menor al valor una canasta básica.
Finalmente, el oficialismo, que no tenía proyectos presentados al respecto, reunió las firmas necesarias junto al PRO y la UCR para el dictamen de mayoría, con 32 firmas totales. Por su parte, Unión por la Patria, Provincias Unidas y la Coalición Cívica presentaron un dictamen de minoría con 27 firmas, y el recientemente constituido bloque de Argentina Federal (peronistas de Misiones y Salta), presentaron otro con 2 firmas. El Frente de Izquierda Unidad, que tiene siete proyectos presentados sobre la temática, participó activamente del debate pero no cuenta con dictamen propio ya que no integra ninguna de estas dos comisiones.
El dictamen del oficialismo deja a la deriva a los endeudados
El gobierno nacional pasó de no tener proyecto al respecto, a imponer un dictamen de mayoría apoyándose en los números favorables que ellos mismos se otorgaron en la conformación de las comisiones. Aunque algún distraído pudiera pensar que esto implica un “giro” del gobierno en torno a la problemática, impuesto por la instalación que logró en la agenda pública y por el emplazamiento de las comisiones, en realidad se trata de un dictamen que encaja perfecto en lo que ya expresó el presidente al decir que “el endeudamiento es un problema entre privados”.
El texto del dictamen de mayoría no contiene una sola medida que afecte a las millones de personas que se encuentran en mora. Es decir, plantea que la situación siga su curso, haciendo de cuenta que no existe tal problema. Los miembros informantes del oficialismo atacaron los proyectos opositores y en particular los del Frente de Izquierda Unidad por plantear la condonación de deudas. Pero, como bien señaló Romina Del Plá en su intervención: “Evidentemente no les espanta la idea de la condonación, porque sin sonrojarse le han perdonado a las eléctricas una deuda multimillonaria con Cammesa. Para el gobierno, la idea de la condonación de deudas solo se trata de un problema cuando es para una familia trabajadora que tuvo que sacar algún tipo de préstamo para pagar un tratamiento urgente de un integrante de la familia, para comprar la comida o evitar ser desalojado”.
Bien leído, el dictamen no solo evita impulsar alguna iniciativa acerca del sobreendeudamiento, sino que pretende instalar la idea de que la culpa es del endeudado, como si el colapso de las familias fuera producto de alguna “mala especulación” o de una irresponsabilidad individual. En los 20 artículos del dictamen de mayoría, el eje es la “educación financiera” y la “transparencia e información en el acceso al crédito”. Una provocación inaceptable de parte de un gobierno que es responsable de esta situación por la destrucción deliberada del salario y las jubilaciones y por haber permitido las tasas de interés usurarias. La población no se endeuda por falta de "educación financiera": se endeuda de manera desesperada para poder comer, para pagar tarifas impagables de luz y gas, o para comprar medicamentos.
Ninguna charla de “educación financiera”, ningún folleto educativo, curso ni “etiquetado frontal” en futuros créditos pagará el sobreendeudamiento al que están sometidas las familias hoy. La pretensión del gobierno, finalmente, es que se haga lo que pidieron los representantes de los bancos que fueron invitados a las comisiones: Que cada deudor en mora se reúna individualmente con el acreedor y se resuelva su situación… ¿Quién saldrá ganando de una reunión con tal diferencia de poder entre un trabajador y un banco?
Los dictámenes del peronismo y la oposición patronal
Como advertimos desde estas páginas, los distintos dictámenes de los bloques patronales iban a estar atravesados por la presión de los bancos y el capital financiero. En ese sentido, tanto el dictamen que suscribieron Unión por la Patria, Provincias Unidas y la Coalición Cívica, como el dictamen del bloque de Argentina Federal, también implican un rescate a los bancos y demás entidades financieras.
El centro del asunto en estos dictámenes lo podemos ver en el artículo 3° del dictamen que encabeza el peronismo, donde se establece un “Régimen Especial de Regularización y Alivio Financiero”. Allí se plantea la “consolidación de las obligaciones de capital e intereses compensatorios devengados a la fecha”. Es decir, no existe ninguna condonación ni quita de capital ni intereses, excepto los punitorios.
De esta forma, los deudores quedan condenados a pagar eternamente deudas impagables. Mientras tanto, los bancos se aseguran de cobrar la totalidad de las deudas. Solo tendrían que ceder en los plazos y montos de las cuotas, una concesión menor frente al riesgo de no poder cobrar nada por la insolvencia de los deudores.
Finalmente, estos dictámenes se limitan a proponer una condonación de intereses punitorios, una refinanciación con techo a las tasas y al Costo Financiero Total, un tope al monto de las cuotas para que no superen el 30% de los ingresos de la persona deudora, y un período de gracia. Además, en un gesto de adaptación al discurso del gobierno, también se suman a la propuesta de la educación financiera.
Para la refinanciación, el dictamen de la oposición patronal estipula una nueva práctica en favor de los bancos. El techo fijado para las tasas de interés y el Costo Financiero Total se calcularía con la referencia a la tasa Tamar (Tasa de Depósitos a Plazo Fijo Mayoristas en pesos de 30 a 35 días en bancos privados), incrementada en hasta 25 puntos porcentuales. Calculado al 24 de septiembre, la tasa Tamar se ubicó en 23,75% TNA, e incorporando los 25 puntos porcentuales que permite el dictamen del peronismo, nos daría una refinanciación con intereses del orden del 48,75%. Una tasa altísima frente a una inflación estimada del 18% y aumentos salariales a la baja.

El planteo del Frente de Izquierda Unidad
A lo largo de todo el debate los diputados del Frente de Izquierda Unidad se encargaron de plantear una política en favor de los millones de trabajadores endeudados. Por supuesto, el planteo partió de colocar como problema central el de los ingresos populares, ya que ningún esquema en relación al sobreendeudamiento podrá resolverse si no se recompone de manera inmediata el poder adquisitivo mediante un aumento de emergencia de salarios y jubilaciones para llevarlos a niveles que cubran la canasta básica y las necesidades familiares. A este planteo elemental sumamos planteamientos de fondo, como la nacionalización del sistema bancario bajo control de los trabajadores y el desconocimiento de la deuda externa fraudulenta y usuraria.
Pero además, el FIT-U presentó una batería de proyectos específicos. Para empezar, estableciendo una emergencia financiera y un programa de desendeudamiento real con anulación de intereses usurarios y condonación de deudas, que descargue el peso de esta crisis sobre los bancos y entidades financieras que se encuentran haciendo fortunas con la usura. También con el fin de las estafas en los créditos, como ocurre con los hipotecarios UVA, donde los bancos no informan el Costo Financiero Total real y ahora proceden a desalojar a las familias hipotecadas. Y por último, con iniciativas contra las prácticas abusivas, hostiles y extorsivas de los estudios de cobranza extrajudicial.
Este verdadero saqueo contra el bolsillo popular se torna insoportable. Frente a los dictámenes que buscan rescatar a los bancos y entidades financieras, desde el Partido Obrero y el Frente de Izquierda Unidad planteamos un programa alternativo que defendimos en todas las instancias, lo ponemos a disposición del movimiento popular y llamamos a los trabajadoras y trabajadores a organizarse y movilizarse por una salida propia frente a esta catástrofe social.