El derrumbe de las acciones bancarias expone el fracaso del plan Milei
La recesión y el endeudamiento de las familias golpean las expectativas de ganancias de la banca. La caída bursátil abre una nueva grieta en el programa de Caputo.


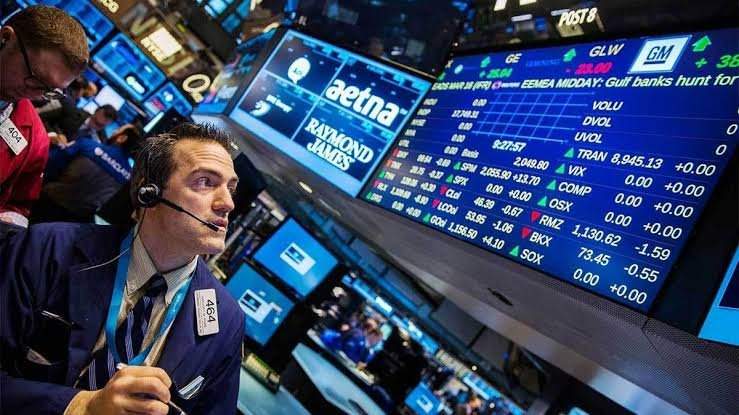
Las acciones de los bancos argentinos atraviesan un derrumbe. Al comenzar noviembre, los certificados que cotizan en Wall Street, los ADR, acumulaban pérdidas anuales del 46% en Supervielle, 40% en Galicia, 37% en BBVA Argentina y 33% en Macro. Los cuatro habían perdido más de la mitad de su valor respecto del pico de enero de 2025 (Innova, 3/11). Se desinfla la apuesta a que el ajuste de Milei abriría una expansión sostenida del negocio bancario.
La relación entre cotización y patrimonio contable de seis bancos cayó a un promedio ponderado de 0,82, frente a 0,85 en los mínimos preelectorales de 2025 y 1,11 después de las Paso de 2019. Hipotecario cotizaba a 0,44 veces su patrimonio y Patagonia a 0,54. En la última semana de octubre, Supervielle perdió 15,1% y Galicia 14,3%, contra una baja del Merval del 10,3% en dólares (Política Online, 3/11).
El mercado pone en duda cuánto podrán ganar esos bancos y cuánto valen realmente sus activos si se deteriora la capacidad de pago de sus deudores. La cotización inferior al patrimonio expresa ese descuento sobre las perspectivas del negocio. La paralización de la actividad económica pone en tela de juicio la devolución de los créditos contraídos por las empresas y vuelve más renuentes a renovar o ampliar los préstamos.
La revisión alcanza a los bancos internacionales que habían apostado a la recuperación argentina. UBS-BB recortó un 25% promedio sus precios objetivo para las entidades locales. Después de reunirse con banqueros y autoridades, redujo sus proyecciones de préstamos para 2026 y 2027 y las de rentabilidad sobre el patrimonio. Aunque mantiene su confianza en la continuidad del programa oficial, reconoce que el crédito avanza menos de lo previsto y que la mora permanece elevada. Incluso sus estimaciones más favorables distinguen la demanda de sectores exportadores del financiamiento a familias cuyos ingresos disponibles siguen bajo presión.
En agosto, la cartera irregular representaba el 7,75% del crédito al sector privado; entre las familias llegaba al 12,81%, frente al 3,80% de las empresas. El crédito total aumentó apenas 0,7% real mensual y el destinado a hogares permaneció prácticamente sin cambios (Informe sobre bancos del BCRA, 16/10). Para los bancos, los incumplimientos obligan a reservar recursos contra pérdidas y reducen las ganancias.
Es cierto que hubo una mejora reciente de los índices de morosidad. La baja mensual alivia el deterioro, pero todavía no acredita una recuperación de la capacidad de pago ni una salida del estancamiento crediticio.
El hecho de que las entidades respondan al riesgo restringiendo préstamos hace que más hogares y empresas se queden sin financiamiento. El encarecimiento de las tasas para cubrir posibles pérdidas agrava la carga de quienes se endeudan. Una refinanciación evita el incumplimiento inmediato (y no en todos los casos), pero no sustituye la recomposición de los ingresos.
A la morosidad de la deuda privada se suma el riesgo de la deuda pública. Se acumulan las deudas de los inversores financieros sobre la capacidad de acumulación de reservas para hacer frente a los vencimientos externos de 2027. Un riesgo país mayor encarece el acceso al capital y reduce el valor que los inversores asignan a ganancias futuras. Además, el deterioro de los títulos públicos alcanza a los propios activos de los bancos, en los que una parte de su capacidad prestable está destinada a financiar la deuda. Pero el deterioro bancario viene desde antes, y el superávit fiscal y comercial publicitado por el gobierno no resuelve por sí mismo la disponibilidad de dólares para pagar la deuda. De los 90.000 millones de dólares que entraron en el año por saldo comercial con exportaciones récord y préstamos, fueron a parar a las reservas menos de 5.000 millones.
Esta situación echa leña al fuego del riesgo país, que superó la barrera de los 900 puntos. El dúo Caputo-Milei trató de concentrar exclusivamente la responsabilidad de este salto en factores externos, pero lo cierto es que el empantanamiento económico actual tiene como base las contradicciones insalvables del plan económico oficial. El deterioro bancario viene desde antes. La paradoja que estamos viendo es que el sector financiero, que ha sido uno de los grandes beneficiarios de la gestión oficial, ha terminado siendo afectado por el creciente impasse económico. En otras palabras, el derrumbe actual se basa en el fracaso de las propias premisas en que se apoya la política del gobierno.
Podemos hablar de una crisis de valorización bursátil y de expectativas de rentabilidad. Aun con la caída accionaria actual, los bancos siguen recogiendo ganancias por lo que cobran por intereses y deuda pública, pero aun así los mercados les han bajado el pulgar. Lo que queda expuesto es el límite de una valorización financiera sostenida sobre el deterioro productivo y social. Los bancos pueden ganar con el endeudamiento estatal y familiar durante una etapa, pero sufren las consecuencias de la insolvencia que ese mismo proceso contribuye a desarrollar. Todavía no ha derivado en una insolvencia generalizada ni en una corrida de depósitos, pero este escenario pavimenta el terreno en esa dirección.
La derrota de Trump añadió una presión sobre ese esquema; los bonos argentinos vienen cayendo. El debilitamiento del principal aliado de Milei agrega incertidumbre sobre el respaldo externo al programa.
La cuestión para los trabajadores es impedir que esta crisis descargue un nuevo ataque sobre salarios, empleo y pequeños depositantes, y una confiscación de los ahorros, en caso de que se reedite un default. La protección de los ahorros y de los puestos de trabajo y la defensa del salario debe acompañarse de un alivio efectivo de las deudas familiares, con eliminación de intereses usurarios y punitorios. Frente a la perspectiva de nuevos rescates a costa del presupuesto público, se plantea la nacionalización de la banca bajo control de los trabajadores: concentrar el ahorro social para financiar la vivienda popular, la educación y la salud y un plan de industrialización y obras públicas, en lugar de subordinarlo al pago de la deuda y a la rentabilidad de sus acreedores.


Más para leer
El Poder Judicial al rescate de los hermanos Milei y su camarilla
11/11/2026
“No hay plata”… pero sí para congraciarse con la iglesia católica
9/11/2026
El facho de Milei acusa a la izquierda de fascista
6/11/2026
"Buscamos a los mejores"... para ser buchones al servicio de Trump y el imperialismo
3/11/2026

Sumate a la comunidad
Hacemos periodismo de otra clase
Necesitamos ser independientes: nos autofinanciamos en un esfuerzo colectivo de quienes estamos de este lado de la lucha. Con tu aporte mensual podemos seguir creciendo en esta tarea militante, haciendo oír la voz obrera y la perspectiva socialista para que gobiernen lxs trabajadores